近一周市场热议的话题,是集成电路成为中国第一大出口商品。海关数据显示上海股指期货配资,前8个月集成电路出口额达2567.51亿美元,同比上涨103.9%,一举超过2025年全年总额。这个数字背后,究竟藏着什么?
值得注意的是,这波狂飙并不是靠卖得多。同期实际出货量只增加4.1%,出口额翻倍主要是价格推动。换句话说,差不多的芯片,卖出了近乎两倍的价钱,量价背离是理解这轮增长的关键。
涨价集中在哪里?答案是存储芯片。前7个月存储器出口额1515.7亿美元,同比增长221.7%,占整个芯片出口额的70.1%。DRAM和NAND闪存这两类产品,几乎撑起了全部出口增量。
推手有两个。一是AI服务器需求激增,全球存储厂商把产能转向高利润的高带宽内存;二是成熟制程产能陆续在国内落地。2026年一季度全球DRAM合约价环比上涨93%到98%,NAND闪存上涨55%到60%。
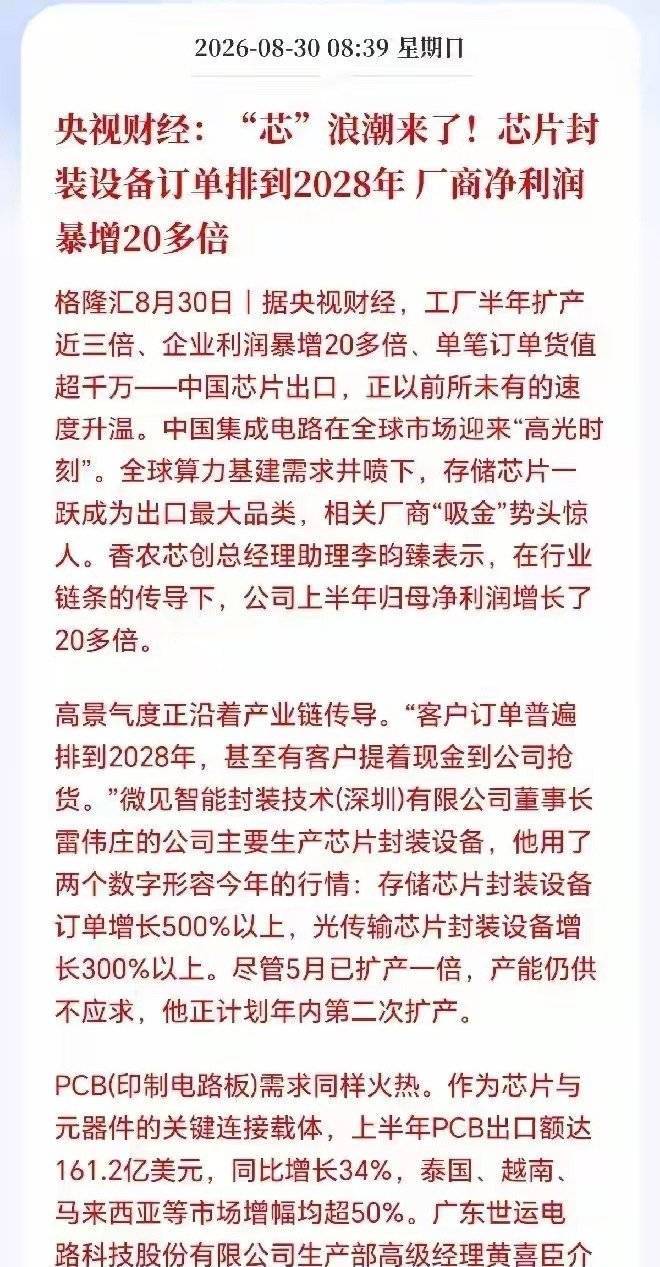
价格传导到产业链末端,深圳一些存储封装设备厂的订单已经排到2028年。设备、封测、材料环节都被这轮涨价潮带动,短期内订单饱满是实实在在的,相关企业业绩弹性也随之放大。
但出口额高企不等于产业话语权提升。外资企业在华工厂通过加工贸易贡献了约41%的出口额,品牌和技术核心依然归外企所有,加工环节留在国内,利润大头流向了海外。
更能说明问题的是结构分化。技术门槛更高的处理器、控制器,前7个月出口额反而下降了0.9%。真正赚钱的高端芯片,我们还没有形成出口竞争力,增长几乎全靠存储涨价这一条腿。
另一个容易被忽略的事实是,中国仍是全球最大的芯片净进口国,贸易逆差达1460.1亿美元。出口创纪录的同时,进口规模依然更大,一进一出之间,产业差距仍然明显。
好消息是赛道正在切换。全球半导体转向"超越摩尔"路线,靠3D集成和先进封装提升性能。长电科技、通富微电在混合键合和硅中介层技术上有所突破,长江存储、长鑫存储也在存储芯片领域实现量产并逐步扩大份额。
对普通人来说,这轮出口狂飙更多是价格周期的产物,而非技术跃迁的结果。存储价格有涨就有跌,一旦AI需求降温上海股指期货配资,出口数据可能快速回落。看清增长的真实来源,比追逐数字本身更重要。
辉煌优配网站提示:文章来自网络,不代表本站观点。